 Rudolf

Die Weichen für einen sorgenfreien Ruhestand werden nicht erst kurz vor der Pensionierung gestellt, sondern idealerweise schon in jungen Jahren. Die Frage, “Wie kann ich meine Rente planen frühzeitig und klug?”, ist für viele Menschen in Deutschland von zentraler Bedeutung. Es geht darum, sich aktiv mit den eigenen Finanzen auseinanderzusetzen und die nötigen Schritte einzuleiten, um im Alter den gewünschten Lebensstandard beibehalten zu können. Eine proaktive Herangehensweise ermöglicht es Ihnen, finanzielle Lücken zu vermeiden und die Zeit nach dem Berufsleben in vollen Zügen zu genießen. Es ist ein Marathon, kein Sprint, und jeder kleine Schritt zählt.
Overview
- Beginnen Sie so früh wie möglich mit der Altersvorsorge, um den Zinseszinseffekt optimal zu nutzen.
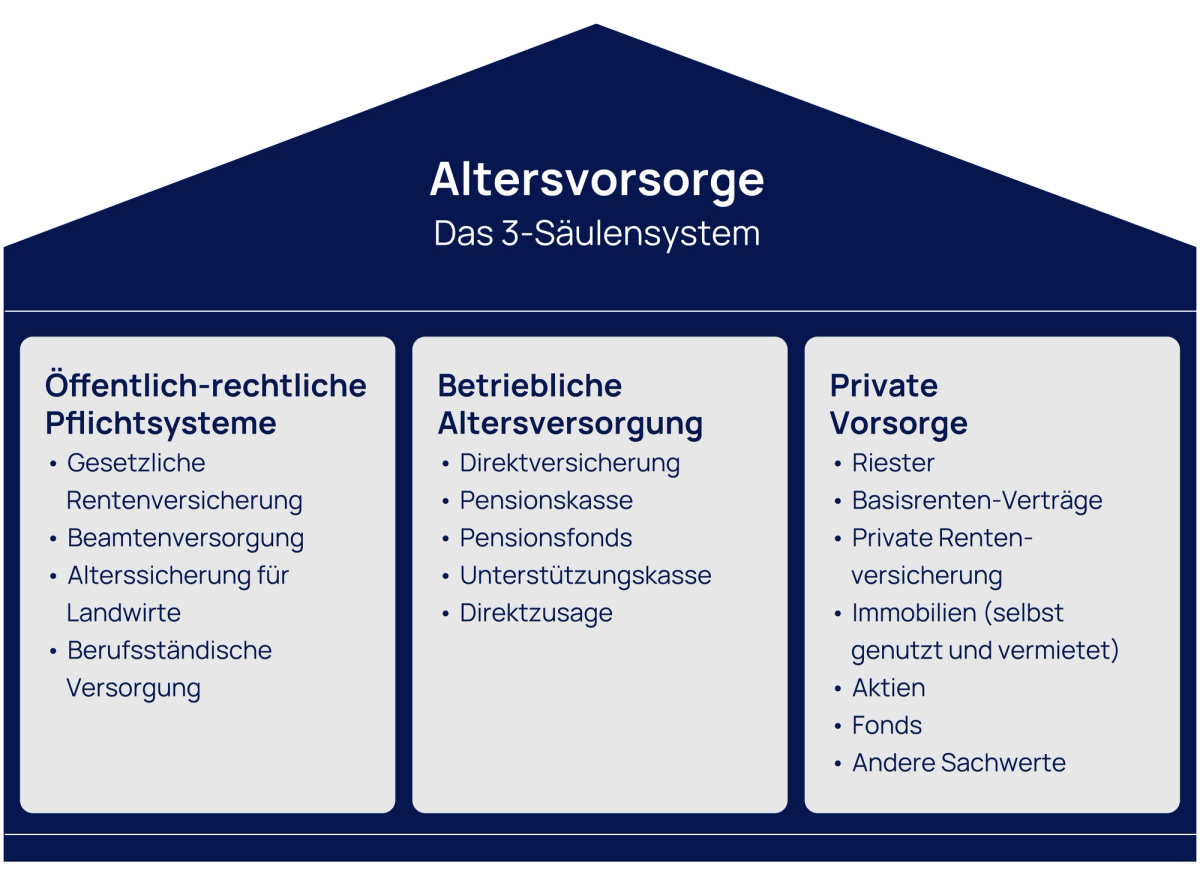
- Verstehen Sie die drei Säulen der Altersvorsorge in Deutschland: gesetzliche, betriebliche und private Rente.
- Definieren Sie Ihre persönlichen Rentenziele, um einen klaren Fahrplan zu erstellen.
- Diversifizieren Sie Ihre Anlagen und nutzen Sie verschiedene Sparformen zur Risikostreuung.
- Überprüfen und passen Sie Ihre Rentenstrategie regelmäßig an veränderte Lebensumstände an.
- Informieren Sie sich über staatliche Förderungen und steuerliche Vorteile für Ihre Vorsorge.
- Holen Sie bei Bedarf professionellen Rat von unabhängigen Finanzexperten ein.
Warum frühzeitig die Rente planen entscheidend ist
Das Thema Rente mag für junge Menschen noch weit entfernt erscheinen, doch genau hier liegt der Schlüssel zu einem entspannten Ruhestand. Je früher Sie beginnen, desto mehr Zeit hat Ihr Kapital, um zu wachsen. Der Zinseszinseffekt ist hierbei Ihr bester Freund: Kleine, regelmäßige Beiträge können über Jahrzehnte hinweg zu einem beachtlichen Vermögen anwachsen, selbst bei moderaten Renditen. Wer die Rente planen frühzeitig angeht, profitiert nicht nur von diesem Effekt, sondern hat auch mehr Spielraum, um auf unerwartete Ereignisse oder Änderungen der Lebensumstände zu reagieren. Es geht darum, eine solide Basis zu schaffen, die Ihnen Flexibilität und Sicherheit im Alter bietet. Die frühzeitige Auseinandersetzung mit diesem Thema nimmt zudem den Druck, in späteren Jahren große Summen nachholen zu müssen.
Die Grundlagen verstehen: Frühzeitig die Rente planen in DE
Um Ihre Rente in Deutschland (DE) klug zu planen, ist es unerlässlich, das dreigliedrige System der Altersvorsorge zu verstehen. Die erste Säule bildet die gesetzliche Rentenversicherung, die für die meisten Arbeitnehmer verpflichtend ist. Sie sichert eine Grundversorgung, doch ist sie oft nicht ausreichend, um den gewohnten Lebensstandard im Alter zu halten. Hier kommt die zweite Säule ins Spiel: die betriebliche Altersvorsorge (bAV). Durch Entgeltumwandlung können Arbeitnehmer Beiträge einzahlen, oft mit Zuschüssen vom Arbeitgeber, und von steuerlichen Vorteilen profitieren. Die dritte und entscheidende Säule ist die private Altersvorsorge. Hierzu zählen Produkte wie Riester-Rente, Rürup-Rente, private Rentenversicherungen oder auch freie Sparpläne und Wertpapierinvestitionen. Nur wer alle drei Säulen berücksichtigt und aufeinander abstimmt, kann seine Rente wirklich umfassend und nachhaltig rente planen frühzeitig. Eine gründliche Analyse der eigenen Ansprüche aus der gesetzlichen Rentenversicherung ist der erste Schritt, um die mögliche Rentenlücke zu identifizieren.
Persönliche Ziele definieren und frühzeitig die Rente planen
Bevor Sie konkrete Schritte zur finanziellen Planung unternehmen, sollten Sie sich Zeit nehmen, um Ihre persönlichen Ziele für den Ruhestand zu definieren. Wie möchten Sie Ihr Leben im Alter gestalten? Möchten Sie reisen, ein Hobby intensivieren, Zeit mit der Familie verbringen oder vielleicht sogar ein Ehrenamt ausüben? Wo möchten Sie leben und welche Ausgaben sind damit verbunden? Ein klar definiertes Zielbild hilft Ihnen dabei, den finanziellen Bedarf realistisch einzuschätzen und die notwendigen monatlichen Sparbeträge zu kalkulieren. Fragen Sie sich: Welchen Lebensstandard strebe ich an? Wie viel Flexibilität benötige ich? Je präziser Ihre Vorstellungen sind, desto gezielter können Sie Ihre Strategie entwickeln, um Ihre rente planen frühzeitig erfolgreich umzusetzen. Berücksichtigen Sie auch potenzielle Kosten wie Gesundheitsausgaben oder die Pflege im Alter, die oft unterschätzt werden.
Verschiedene Säulen für Ihre Rente frühzeitig planen
Eine diversifizierte Altersvorsorgestrategie ist der beste Weg, um Risiken zu streuen und optimale Erträge zu erzielen. Neben der bereits erwähnten gesetzlichen und betrieblichen Altersvorsorge sollten Sie Ihre private Vorsorge aktiv gestalten. Hier bieten sich verschiedene Möglichkeiten an. Die Riester-Rente kann besonders für Familien und Geringverdiener attraktiv sein, da sie staatliche Zulagen und Steuervorteile bietet. Die Rürup-Rente (Basisrente) ist vor allem für Selbstständige und Gutverdiener interessant, da die Beiträge steuerlich absetzbar sind. Darüber hinaus sind freie Sparpläne in Investmentfonds oder ETFs eine beliebte Wahl, um Vermögen aufzubauen. Sie bieten oft höhere Renditechancen, gehen aber auch mit einem höheren Risiko einher. Wichtig ist, dass Sie eine Mischung wählen, die zu Ihrer Risikobereitschaft und Ihren finanziellen Möglichkeiten passt. Indem Sie verschiedene Säulen nutzen, können Sie Ihre rente planen frühzeitig und resilient gegen Marktschwankungen aufstellen.
Strategien zur Optimierung: Rente frühzeitig planen und umsetzen
Sobald die Grundlagen verstanden und Ziele definiert sind, geht es an die konkrete Umsetzung und Optimierung Ihrer Rentenstrategie. Beginnen Sie damit, so früh wie möglich mit kleinen Beträgen zu starten und diese regelmäßig, beispielsweise bei Gehaltserhöhungen, anzupassen. Automatisieren Sie Ihre Sparvorgänge, indem Sie Daueraufträge einrichten, um Disziplin zu wahren. Prüfen Sie regelmäßig Ihre Anlagen und passen Sie diese bei Bedarf an – etwa bei Änderungen der Lebenssituation (Heirat, Kinder, Jobwechsel) oder bei deutlichen Veränderungen am Finanzmarkt. Nutzen Sie steuerliche Förderungen und Zuschüsse, die der Staat für die Altersvorsorge anbietet. Informieren Sie sich über die Konditionen und Kosten Ihrer Vorsorgeprodukte. Eine zu hohe Gebührenbelastung kann die Rendite über lange Zeiträume erheblich schmälern. Scheuen Sie sich nicht, professionellen Rat einzuholen, wenn Sie unsicher sind. Ein unabhängiger Finanzberater kann Ihnen helfen, Ihre individuelle Situation zu analysieren und eine maßgeschneiderte Strategie zu entwickeln, um Ihre rente planen frühzeitig und effektiv zu gestalten. Ein aktives Management Ihrer Finanzen ist der Schlüssel zu einem wohlhabenden Ruhestand.